À l’occasion d’Octobre Rose, MabDesign propose un nouvel aperçu des dynamiques du marché et des projets en développement dans le cancer du sein, avec un focus sur la place croissante des biothérapies et sur les transformations actuellement à l’œuvre dans le pipeline clinique
Le cancer du sein reste un enjeu majeur de santé à l’échelle mondiale.
En 2024, 2,43 millions de nouveaux cas ont été estimés dans le monde, pour près de 694 000 décès. Il demeure ainsi le cancer le plus fréquemment diagnostiqué chez les femmes.
Par ailleurs, environ 8,16 millions de femmes étaient en vie en 2024 après avoir reçu un diagnostic de cancer du sein au cours des cinq années précédentes, illustrant l’importance de la population concernée par le suivi et la prise en charge de la maladie.
Données épidémiologiques
2,43 M nouveaux cas dans le monde en 2024
694 000 décès dans le monde en 2024
8,16 M personnes en vie diagnostiquées au cours des cinq dernières années
Marché et pipeline des biothérapies dans le cancer du sein
L’analyse MabDesign basée sur GlobalData (extract du 28 septembre 2026) identifie 120 produits uniques commercialisés et 536 produits uniques présents dans le pipeline clinique actif, de la phase 0 à la phase III.
Le marché commercialisé est fortement marqué par les biosimilaires : ils représentent 74 des 120 produits uniques recensés, traduisant la maturité de plusieurs biothérapies historiques, notamment les anticorps, et une intensification de la concurrence autour de ces produits de référence.
En raison du développement fréquent d’un même produit dans plusieurs populations de cancer du sein, l’analyse détaillée repose principalement sur les couples produit × indication : 166 couples commercialisés et 749 couples en développement clinique actif.
Répartition du pipeline actif par phase clinique
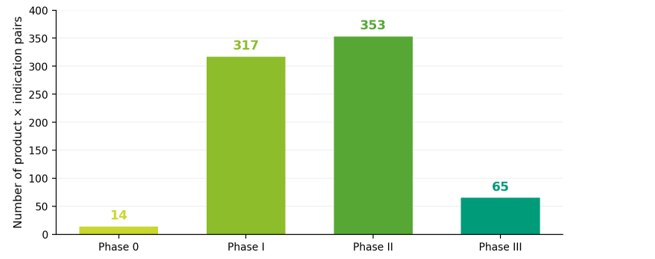
Ce pipeline apparaît particulièrement dense : 353 couples produit × indication sont en phase II, 317 en phase I et 65 en phase III, auxquels s’ajoutent 14 programmes en phase 0. La phase II constitue ainsi le stade de développement le plus représenté.
Répartition des biothérapies commercialisées et en développement par modalité thérapeutique
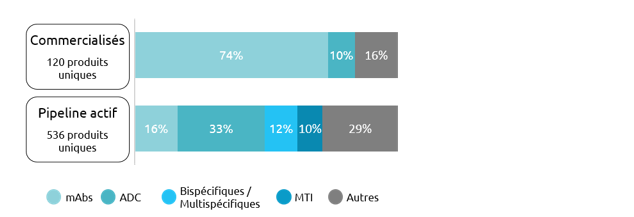
Mais c’est surtout la transformation des modalités thérapeutiques qui ressort de l’analyse. Alors que le marché reste très largement dominé par les anticorps monoclonaux, qui représentent 73,5 % des couples commercialisés, leur poids tombe à 16,4 % dans le pipeline clinique. À l’inverse, les antibody-drug conjugates (ADC) représentent seulement 10,2 % de la cohorte commercialisée mais deviennent la première modalité du pipeline, avec 33,1 % des programmes cliniques. Les anticorps bispécifiques et multispécifiques en représentent également 12,4 %, tandis que les cellules génétiquement modifiées atteignent 9,6 %.
Cette évolution met en évidence un renouvellement progressif du paysage des biothérapies, avec des approches permettant de combiner ciblage tumoral, délivrance de charges cytotoxiques et modulation de la réponse immunitaire.
Un pipeline qui se diversifie selon les sous-types tumoraux et les cibles
Répartition du pipeline clinique actif par sous-type de cancer du sein
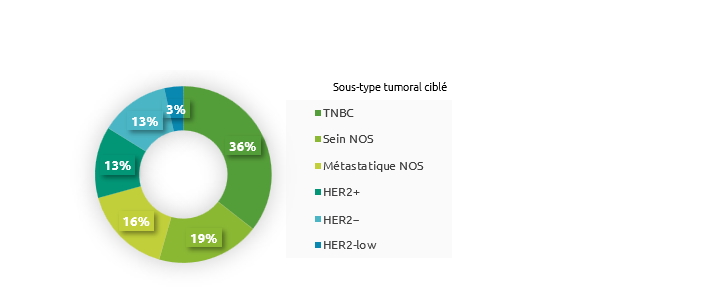
Le cancer du sein triple négatif (TNBC) concentre aujourd’hui la plus forte activité de développement : 266 couples produit × indication, soit 36 % du pipeline clinique. Les cancers HER2-positifs et HER2-négatifs représentent chacun 13 % des programmes, tandis que la catégorie HER2-low apparaît explicitement dans 3 % des couples. Une part importante du pipeline reste toutefois enregistrée sous des indications non caractérisées par un biomarqueur précis, ce qui limite une segmentation biologique exhaustive.
Répartition du pipeline clinique actif par principales cibles thérapeutiques
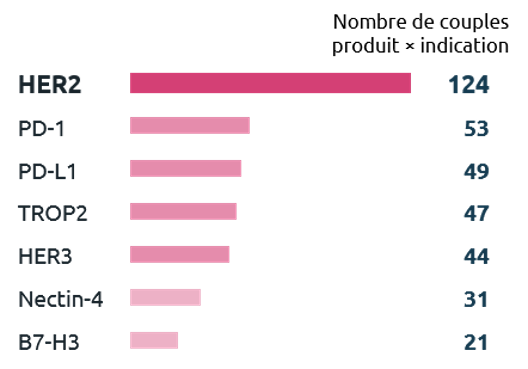
Cette diversification se retrouve également au niveau des cibles thérapeutiques. HER2/ERBB2 reste de loin la cible la plus représentée, apparaissant dans 124 couples du pipeline. Mais d’autres antigènes prennent une place croissante, notamment TROP2, HER3, Nectin-4 et B7-H3, aux côtés des axes immunitaires PD-1 et PD-L1.
La compétition ne se joue donc plus uniquement autour de HER2 : elle s’étend désormais à de nouveaux antigènes de surface et à différentes architectures thérapeutiques, notamment les ADC et les anticorps bispécifiques.
Un paysage concurrentiel qui se renouvelle au rythme des avancées des ADC
Le paysage des biothérapies du cancer du sein évolue à la fois par l’arrivée de nouveaux acteurs dans le pipeline et par la progression rapide de nouvelles modalités vers le marché. Alors que Roche, AstraZeneca, Merck et Gilead figurent parmi les principaux acteurs de la cohorte commercialisée, le pipeline fait émerger ou renforce la présence d’acteurs tels que Hengrui, SystImmune/Biokin, BioNTech, Daiichi Sankyo, Akeso ou CSPC, reflétant notamment la montée en puissance des ADC et des nouvelles générations d’anticorps.
Cette dynamique se traduit déjà sur le plan réglementaire. Les autorisations récentes montrent que les ADC gagnent des lignes de traitement plus précoces et s’intègrent désormais dans des stratégies de combinaison :
- En décembre 2025, Enhertu + pertuzumab a été autorisé en première ligne du cancer du sein HER2+ métastatique
- En mai 2026, Enhertu a étendu son utilisation à la maladie précoce HER2+, en néoadjuvant et en adjuvant
- En juin 2026, Trodelvy + pembrolizumab a atteint la première ligne du TNBC PD-L1+
Le renouvellement du paysage concurrentiel s’accompagne ainsi d’une évolution du rôle des ADC, qui passent progressivement de traitements de lignes avancées à des briques centrales de stratégies thérapeutiques plus précoces et combinées.
Téléchargez notre infographie
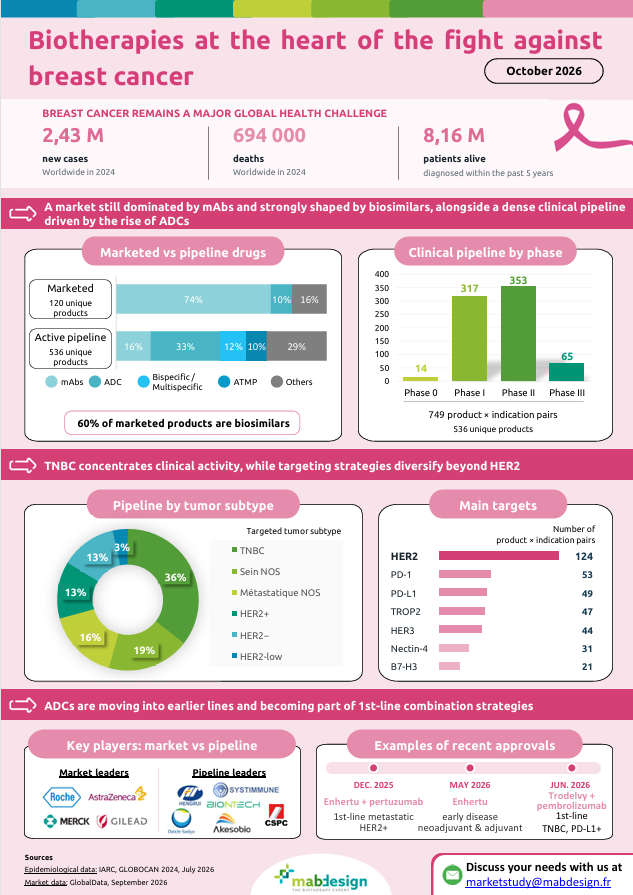
Découvrez en un coup d’œil les principaux chiffres du marché et du pipeline des biothérapies dans le cancer du sein : stades de développement, modalités thérapeutiques, sous-types tumoraux, principales cibles et exemples d’autorisations récentes.
Vous voulez en savoir plus ?
MabDesign accompagne les acteurs de la biothérapie dans leurs problématiques de Business Intelligence, à travers des études de marché, analyses de pipelines et de la concurrence, benchmarks technologiques et analyses stratégiques sur mesure. L’activité d’études scientifiques et business fait partie des offres d’accompagnement présentées par MabDesign.
Vous souhaitez décrypter un marché, un pipeline ou votre environnement concurrentiel ?
Échangeons sur vos besoins : marketstudy@mabdesign.fr
Sources : IARC – GLOBOCAN 2024, données publiées en juillet 2026 ; Analyse MabDesign basée sur GlobalData, extraction du 28 septembre 2026 ; FDA, décisions réglementaires consultées en septembre 2026.
Téléchargez notre infographie
Les biothérapies au cœur de la lutte contre le cancer du sein (2026)
Vous voulez en savoir plus ?
MabDesign a acquis et développé une expertise dans tous les segments de marché liés aux produits biopharmaceutiques et à la fabrication de produits biologiques. Notre équipe de consultants se tient à votre disposition pour vous accompagner dans tous vos projets de biothérapie. N’hésitez pas à découvrir notre gamme de services, notamment nos analyses marketing et stratégiques, si vous souhaitez en savoir plus !
Sources : MabDesign & GlobalData
Date – Octobre 2026